Buchungsstempel


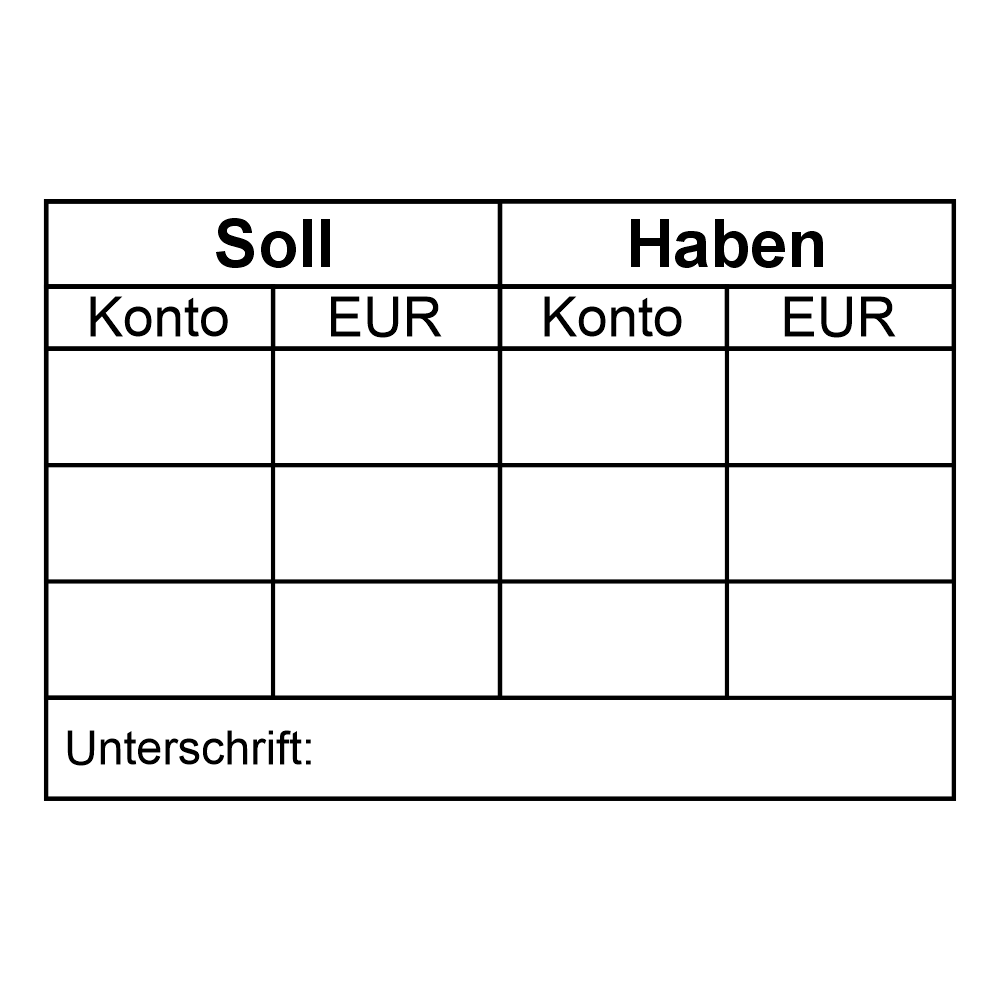
Wer Eingangsrechnungen vorkontiert, kennt das Problem: Auf jedem Beleg stehen die Angaben an einer anderen Stelle, mal am Rand, mal quer über den Kopf. Ein Buchungsstempel setzt dem ein festes Raster entgegen. Der Abdruck bringt beschriftete Felder auf den Beleg, die nur noch ausgefüllt werden – von Hand, mit Kugelschreiber, in immer derselben Reihenfolge.
Welche Felder üblich sind
Verbreitet sind Kombinationen aus Konto und Gegenkonto, Kostenstelle und Kostenträger, Betrag oder Nettobetrag, Steuerschlüssel, Belegnummer, Buchungsdatum sowie ein Feld für das Handzeichen. Viele Betriebe ergänzen Vermerke wie „sachlich richtig“, „rechnerisch richtig“ oder „zur Zahlung freigegeben“ mit eigenem Unterschriftsfeld. Welche Felder sinnvoll sind, ergibt sich aus Ihrem Kontenrahmen und Ihrer Freigabekette – nicht aus einer Norm. Streichen Sie im Entwurf alles, was in der Praxis regelmäßig leer bleibt; jedes überflüssige Feld kostet Höhe, die anderswo fehlt.
Platz zum Schreiben einplanen
Der häufigste Fehler beim Entwurf ist ein zu enges Raster. Wenn Felder handschriftlich ausgefüllt werden, brauchen sie drei bis vier Millimeter Zeilenhöhe, eher mehr als weniger. Ein Stempel mit acht beschrifteten Zeilen in 47 × 18 mm sieht auf dem Bildschirm ordentlich aus und ist auf dem Beleg nicht mehr zu beschriften. Realistisch sind 58 × 22 mm für ein schlankes Schema, 68 × 47 mm für ein vollständiges Kontierungsfeld mit Freigabezeile und 106 × 55 mm, wenn zusätzlich Spalten für mehrere Kostenstellen gebraucht werden.
Beschriftung und Linien
Halten Sie die Feldbezeichnungen kurz: „Konto“, „Gegenkto.“, „KSt.“, „Beleg-Nr.“, „Datum“, „Hz.“. Die Beschriftung darf klein sein, sollte aber 7 Punkt nicht unterschreiten. Trennlinien zwischen den Feldern sind hilfreich, müssen aber mindestens 0,5 mm stark sein, sonst brechen sie im Abdruck auf saugendem Papier. Serifenlose Schriften halten der Beanspruchung besser stand als feine Serifenschriften.
Mit oder ohne Datum
Es gibt Buchungsstempel mit integriertem Datumsband, sodass Buchungs- oder Eingangsdatum ohne zweiten Stempel gesetzt wird. Üblich sind Datumsbänder über zwölf Jahrgänge, wobei der Monat als dreistelliges Buchstabenkürzel erscheint. Wer das Datum lieber von Hand einträgt, weil es nicht das Tagesdatum ist, lässt schlicht ein leeres Feld dafür vorsehen.
Farbe und Lesbarkeit des Belegs
Üblich ist ein Abdruck in Blau oder Rot, damit sich das Kontierungsfeld vom schwarzen Rechnungsdruck abhebt. Setzen Sie den Stempel auf eine freie Fläche des Belegs – Angaben der Rechnung sollen durch den Abdruck nicht verdeckt werden. Wie lange und in welcher Form Belege aufzubewahren sind und was beim Ersetzenden Scannen gilt, regeln die steuerlichen Vorgaben; klären Sie das mit Ihrer Steuerberatung.